Domain wohnbaufläche.de kaufen?
Wir ziehen mit dem Projekt
wohnbaufläche.de um.
Sind Sie am Kauf der Domain
wohnbaufläche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnbaufläche.de kaufen?
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **


Ähnliche Suchbegriffe für Versicherungsverträgen
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
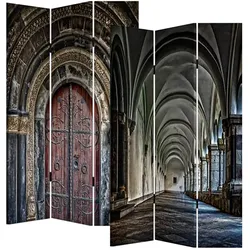
HTI-Line Paravent ArchitekturStilvolles Wohnambiente für Ihr zu Hause! Der Paravent Cottage! Die Motive zeigen alle eine außergewöhnliche Architektur und strahlen eine angenehme Ruhe und Entspannung aus. Diese Spanische Wand ist beidseitig mit dem Motiv einer zugewachsenen, schon lan64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **


Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
-
HTI-Line Paravent ArchitekturStilvolles Wohnambiente für Ihr zu Hause! Der Paravent Cottage! Die Motive zeigen alle eine außergewöhnliche Architektur und strahlen eine angenehme Ruhe und Entspannung aus. Diese Spanische Wand ist beidseitig mit dem Motiv einer zugewachsenen, schon lan64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches BaurechtÖffentliches Baurecht , Raumordnungsrecht, Städtebaurecht, Bauordnungsrecht , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231029, Produktform: Kartoniert, Titel der Reihe: Studium und Praxis##~Kurzlehrbücher für Studium und Praxis##, Autoren: Hoppe, Werner~Bönker, Christian~Grotefels, Susan~Kümper, Boas~Grüner, Johannes~Schieferdecker, Bernd, Redaktion: Hoppe, Werner~Bönker, Christian~Grotefels, Susan, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Windenergie; Planungssicherstellungsgesetz; COVID-19; Mindestabstände; Beschleunigtes Verfahren, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 793 Blätter, Länge: 239, Breite: 159, Höhe: 32, Gewicht: 966, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591631 9783406526077 9783406496608 9783406379352 9783406341397 9783406084997, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 88160479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
-
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.